Domain nchu.de kaufen?
Wir ziehen mit dem Projekt
nchu.de um.
Sind Sie am Kauf der Domain
nchu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nchu.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
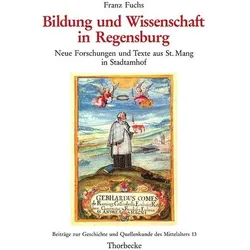
Bildung und Wissenschaft in Regensburg, Fachbücher von Franz FuchsDas Fachbuch "Bildung und Wissenschaft in Regensburg" von Franz Fuchs bietet eine umfassende Analyse der mittelalterlichen Bibliothek des Augustinerchorherrenstifts St. Mang in Stadtamhof. Durch die erstmalige Herausgabe und Kommentierung der Handschriftenkataloge aus dem 17. Jahrhundert wird es möglich, die einst bedeutende Bibliothek, die im Dreissigjährigen Krieg weitgehend zerstört wurde, zu rekonstruieren. Die Arbeit beleuchtet die erhaltenen Texte, die durch die Abschriften des Regensburger Kartäusers Franz Jeremias Grienewaldt überliefert sind. Diese Quellen bieten wertvolle Einblicke in die Geschichte des Stifts und die Literatur des 12. bis 15. Jahrhunderts. Ein detailliertes Register erleichtert den Zugang zu den behandelten Themen und Texten, wodurch das Buch sowohl für Wissenschaftler als auch für Interessierte an der Geschichte der Region von Bedeutung ist.36,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
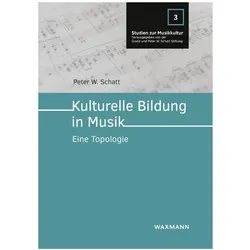
Kulturelle Bildung in Musik, Fachbücher von Peter W. SchattIn diesem Buch wird für eine Bildung in Musik plädiert, die nicht nur die tönend bewegten Formen umfasst, sondern auch all dasjenige, was mit diesen Formen inhaltlich verbunden sein kann. Es wird im Rahmen einer diagrammatischen Darstellung der musikalischen Praxen Produktion, Reproduktion, Rezeption und Distribution gezeigt, wie musikalisch-ästhetische und musikbezogene Bedeutungen und Bedeutsamkeiten zu Topoi zusammentreten können, die in ihrer inhaltlichen Diversität und Pluralität massgeblich für die Erscheinungsform gegenwärtiger Musikkultur sind. Anliegen des Buches ist es, Zugänge zu diesen Topoi aufzuzeigen und damit zugleich Wege zur Teilhabe an dieser Kultur herauszustellen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
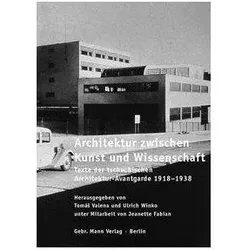
Architektur zwischen Kunst und Wissenschaft, FachbücherDas Fachbuch "Architektur zwischen Kunst und Wissenschaft" bietet eine umfassende Analyse der tschechischen Architektur-Avantgarde und deren Verbindungen zur europäischen Moderne. Es präsentiert erstmals die architekturtheoretischen Manifeste und Selbstdarstellungen dieser Bewegung in deutscher Übersetzung. Die Anthologie umfasst bedeutende Beiträge von namhaften Autoren wie J. Krejcar, J. Kroha und K. Teige sowie die Reaktionen des berühmten Architekten Le Corbusier. Die Texte, die ursprünglich in Architekturmonografien und Fachzeitschriften veröffentlicht wurden, sind nicht nur qualitativ hochwertig, sondern auch in ihrer Vielzahl einzigartig. Eine ausführliche Einleitung gibt Einblick in die kulturellen und sozialen Grundlagen der modernen tschechischen Architektur in der Zwischenkriegszeit und beleuchtet die architekturtheoretischen Diskurse dieser Zeit. Die Autoren werden zudem kurz vorgestellt, und alle Texte sind mit erläuternden Kommentaren versehen, die das Verständnis der komplexen Zusammenhänge erleichtern.40,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie, Sachbücher von Jan Charzinski, Mariana Schetini Basso, Kerstin Ergenzinger, Martin Kukric HowseDas Buch "Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie" bietet eine tiefgehende Auseinandersetzung mit dem Konzept des Reenactments, das als Methode dient, um vergangene Ereignisse und deren Bedeutung durch körperliche und handlungsorientierte Ansätze neu zu interpretieren. Es beleuchtet, wie durch das Wiederaufführen von historischen und theoretischen Inhalten neue Perspektiven auf Medien und Technologien eröffnet werden können. Der Fokus liegt auf der verkörperten Vergegenwärtigung, die es ermöglicht, die Mechanismen und Imaginationen einer als uneinholbar empfundenen Vergangenheit zu erforschen. Die Beiträge in diesem ersten Band der Reihe stammen von der Hochschule für Künste Bremen und umfassen Salonbeiträge sowie speziell für das Buch verfasste Texte, die sich mit der Wiederaufführung von Technologien und Theorien beschäftigen. Diese Arbeiten zeichnen sich durch eine künstlerisch-wissenschaftliche Herangehensweise aus und bieten einen interdisziplinären Blick auf die Thematik.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
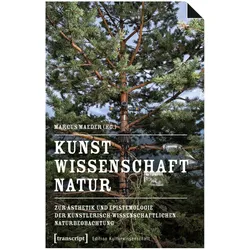
Kunst, Wissenschaft, Natur, Fachbücher von Marcus MaederDas Fachbuch "Kunst, Wissenschaft, Natur" beleuchtet die enge Verbindung zwischen künstlerischen und wissenschaftlichen Disziplinen, insbesondere im Kontext moderner Medientechnologien und ästhetischer Praktiken. Die Autoren, darunter Marcus Maeder und Yvonne Volkart, analysieren, wie wissenschaftliche Erkenntnisse nicht nur durch ästhetische Fragestellungen vermittelt werden, sondern auch in der Erforschung von Objekten selbst. Zudem wird aufgezeigt, wie die Künste, insbesondere in Bereichen wie Bio- und Eco-Art, sich zunehmend den Naturwissenschaften annähern. Die Beiträge bieten tiefgehende Einblicke in die erkenntnistheoretischen und ästhetischen Herausforderungen, die bei der Zusammenarbeit von Kunst und Wissenschaft entstehen, und eröffnen neue Perspektiven auf die Wahrnehmung der Natur.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allegro - Musik in der Kunst Kalender 2027 - Musik in der Kunst- Malerei Trifft Auf Den Zauber Des Musizierens: Der Neue Allegro Jahres-wandkalender 2027- Musikalische Bilder Aus Einer Vergangenen Zeit: Monatskalender Mit Sinnlichen Meisterwerken Und Gemälden Voller Poesie Aus Dem 19. Und 20. Jahrhundert- Kunst...24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildung und Wissenschaft in Regensburg, Fachbücher von Franz FuchsDas Fachbuch "Bildung und Wissenschaft in Regensburg" von Franz Fuchs bietet eine umfassende Analyse der mittelalterlichen Bibliothek des Augustinerchorherrenstifts St. Mang in Stadtamhof. Durch die erstmalige Herausgabe und Kommentierung der Handschriftenkataloge aus dem 17. Jahrhundert wird es möglich, die einst bedeutende Bibliothek, die im Dreissigjährigen Krieg weitgehend zerstört wurde, zu rekonstruieren. Die Arbeit beleuchtet die erhaltenen Texte, die durch die Abschriften des Regensburger Kartäusers Franz Jeremias Grienewaldt überliefert sind. Diese Quellen bieten wertvolle Einblicke in die Geschichte des Stifts und die Literatur des 12. bis 15. Jahrhunderts. Ein detailliertes Register erleichtert den Zugang zu den behandelten Themen und Texten, wodurch das Buch sowohl für Wissenschaftler als auch für Interessierte an der Geschichte der Region von Bedeutung ist.36,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kulturelle Bildung in Musik, Fachbücher von Peter W. SchattIn diesem Buch wird für eine Bildung in Musik plädiert, die nicht nur die tönend bewegten Formen umfasst, sondern auch all dasjenige, was mit diesen Formen inhaltlich verbunden sein kann. Es wird im Rahmen einer diagrammatischen Darstellung der musikalischen Praxen Produktion, Reproduktion, Rezeption und Distribution gezeigt, wie musikalisch-ästhetische und musikbezogene Bedeutungen und Bedeutsamkeiten zu Topoi zusammentreten können, die in ihrer inhaltlichen Diversität und Pluralität massgeblich für die Erscheinungsform gegenwärtiger Musikkultur sind. Anliegen des Buches ist es, Zugänge zu diesen Topoi aufzuzeigen und damit zugleich Wege zur Teilhabe an dieser Kultur herauszustellen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Architektur zwischen Kunst und Wissenschaft, FachbücherDas Fachbuch "Architektur zwischen Kunst und Wissenschaft" bietet eine umfassende Analyse der tschechischen Architektur-Avantgarde und deren Verbindungen zur europäischen Moderne. Es präsentiert erstmals die architekturtheoretischen Manifeste und Selbstdarstellungen dieser Bewegung in deutscher Übersetzung. Die Anthologie umfasst bedeutende Beiträge von namhaften Autoren wie J. Krejcar, J. Kroha und K. Teige sowie die Reaktionen des berühmten Architekten Le Corbusier. Die Texte, die ursprünglich in Architekturmonografien und Fachzeitschriften veröffentlicht wurden, sind nicht nur qualitativ hochwertig, sondern auch in ihrer Vielzahl einzigartig. Eine ausführliche Einleitung gibt Einblick in die kulturellen und sozialen Grundlagen der modernen tschechischen Architektur in der Zwischenkriegszeit und beleuchtet die architekturtheoretischen Diskurse dieser Zeit. Die Autoren werden zudem kurz vorgestellt, und alle Texte sind mit erläuternden Kommentaren versehen, die das Verständnis der komplexen Zusammenhänge erleichtern.40,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie, Sachbücher von Jan Charzinski, Mariana Schetini Basso, Kerstin Ergenzinger, Martin Kukric HowseDas Buch "Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie" bietet eine tiefgehende Auseinandersetzung mit dem Konzept des Reenactments, das als Methode dient, um vergangene Ereignisse und deren Bedeutung durch körperliche und handlungsorientierte Ansätze neu zu interpretieren. Es beleuchtet, wie durch das Wiederaufführen von historischen und theoretischen Inhalten neue Perspektiven auf Medien und Technologien eröffnet werden können. Der Fokus liegt auf der verkörperten Vergegenwärtigung, die es ermöglicht, die Mechanismen und Imaginationen einer als uneinholbar empfundenen Vergangenheit zu erforschen. Die Beiträge in diesem ersten Band der Reihe stammen von der Hochschule für Künste Bremen und umfassen Salonbeiträge sowie speziell für das Buch verfasste Texte, die sich mit der Wiederaufführung von Technologien und Theorien beschäftigen. Diese Arbeiten zeichnen sich durch eine künstlerisch-wissenschaftliche Herangehensweise aus und bieten einen interdisziplinären Blick auf die Thematik.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprachförderung mit Musik zu 'Paulas Reisen' - Paket, Schulbücher von Birgit JeschonneckWer findet besonders interessante runde Dinge? Die Aufgabe ist einfach, spielerisch und voraussetzungslos. Die Namen der runden Dinge werden auch genutzt, um das Lied "Rund, rund, rund sind viele schöne Dinge" mit neuen Wörtern zu singen. Die Motivation ist gross und es entsteht sofort ein Zusammenspiel im inklusiven Setting einer 1. und 2. Klasse. Heterogenität und Inklusion gehören zum Unterrichtsalltag in der Grundschule. Geförderte Kinder mit grossem Sprachwortschatz und altersgemässem Weltwissen sitzen neben Kindern, deren Sprachvermögen gering ist. Einige sprechen eine andere Muttersprache, andere Kinder wachsen "halbsprachig" auf, sprechen also zwei Sprachen mangelhaft. Dazwischen sind Kinder, die inklusiv beschult werden oder eine Sprachheilproblematik haben. Das stellt Lehrkräfte vor besondere Herausforderungen, um differenzierten und individualisierten Unterricht zu leisten.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.